
Andrew Robinson, Forex Market Strategist, Saxo Bank
Dolar australijski załamał się po opublikowaniu danych o krajowej inflacji. Indeks bazowy okazał się dokładnie zgodny z oczekiwaniami, osiągając 0,6% kw./kw. i 3,5% w stosunku do poziomu cen sprzed 12 miesięcy, podczas gdy będący preferowaną przez bank centralny (RBA) miarą inflacji skorygowany odczyt średni zmalał do 0,3% kw./kw. i 2,3% r/r w stosunku do 0,8%/2,6% w ostatnim okresie – obydwa wskaźniki okazały się niższe od oczekiwań. Poza tym święto w Singapurze sprawiło, że rynki były stosunkowo spokojne.
W trakcie wczorajszej sesji inwestorzy mogli czekać na ważne wiadomości, ponieważ wieści płynące ze spotkań unijnych decydentów zwiększały zmienność rynków. Gdy euro zaczęło podejmować próbę ataku na nowe maksima cyklu, pojawiła się informacja o tym, że dzisiejsze spotkanie ministrów finansów UE zostało odwołane – w rezultacie wspólna waluta gwałtownie straciła 100 punktów, jednak inwestorzy wkrótce przypomnieli sobie, że szczyt unijnych przywódców nadal trwa.
Euro odzyskało nieco siły, docierając do poziomu 1,39 w stosunku do dolara, jednak miało problemy z powrotem do ostatnich maksimów, ponieważ źródła unijne ostrzegły, że trwający szczyt prawdopodobnie nie zakończy się wypracowaniem konkretnych rozwiązań kryzysu dłużnego.
Na froncie danych nie mieliśmy zachęcających wieści dla właścicieli nieruchomości mieszkalnych ze Stanów Zjednoczonych – publikowany przez S&P/CaseShiller indeks ich cen spada od jedenastu miesięcy, tym razem tracąc 3,8% r/r za sierpień.
Pogorszył się również indeks zaufania konsumentów, który spadł do najniższego poziomu od marca 2009 r. – nie poprawia się też jego składnik związany z oczekiwaniami. DJIA zamknął sesję spadkiem o 1,74%, S&P stracił 2,0%, zaś Nasdaq 2,26%.
Najbliższe wydarzenia ekonomiczne
(wszystkie godziny w czasie GMT)
Badania CBI – Wielka Brytania (10.00)
Wnioski o hipoteki MBA – Stany Zjednoczone (11.00)
Zamówienia dóbr trwałych – Stany Zjednoczone (12.30)
Indeks cen nieruchomości mieszkalnych Teranet/National Bank – Kanada (13.00)
Przemówienie Luca Coene z EBC – UE (13.30)
Przemówienie Jürgena Starka z EBC – UE (14.00)
Sprzedaż nieruchomości mieszkalnych na rynku pierwotnym – Stany Zjednoczone (14.00)
Przemówienie Yvesa Merscha z EBC – UE (15.00)
środa, 26 października 2011

wtorek, 25 października 2011
25.10. Podsumowanie tygodnia: wszystkie oczy zwrócone na UE; sektor energetyczny triumfuje po publikacji zysków
Peter Garnry, Stock market strategist, Saxo Bank
W zeszłym tygodniu wyraźnie utrzymywała się zmienność związana z wpływem komentarzy politycznych na rynek akcji. Akcje zaczęły w poniedziałek wyżej po publikacji lepszych od oczekiwań danych o sprzedaży detalicznej ze Stanów Zjednoczonych, jednak nadzieje zostały wkrótce ugaszone przez niemieckiego ministra finansów Wolfganga Schaeuble, który stwierdził, iż zaplanowany na niedzielę szczyt UE nie zapewni żadnego ostatecznego rozwiązania kryzysu dłużnego (spotkanie zostało później przełożone na najbliższą środę).
Przez resztę tygodnia rynki były raczej zmienne – wahały się w górę i w dół w zależności od komentarzy europejskich polityków. W piątek pod koniec dnia agencja Fitch stwierdziła tymczasem, że jej zdaniem zmiany Europejskiego Instrumentu Stabilności Finansowej nie stwarzały ryzyka dla najwyższego ratingu Francji, co natychmiast wywołało falę wzrostową na rynkach aktywów ryzykownych, która trwała aż do zamknięcia rynków w USA. Optymizm z końca tygodnia doprowadził do wzrostu indeksu S&P 500 o 1,1%, indeks Euro STOXX 600 wzrósł o 0,3%, podczas gdy indeks Nikkei 225 zyskał 1,9%.
Czego możemy oczekiwać po szczycie UE?
Od rozwiązania europejskiego kryzysu dłużnego zależy to, jak w tym tygodniu inwestorzy będą podchodzić do aktywów ryzykownych – właśnie dlatego wszyscy zastanawiają się, jakie rezultaty przyniesie środowy szczyt UE. Czego zatem możemy się spodziewać?
Prawdopodobnie dostaniemy: 1) restrukturyzację zadłużenia Grecji z dobrowolnym zaangażowaniem sektora prywatnego w celu uniknięcia niewypłacalności, od której ubezpieczenie stanowią instrumenty typu CDS, 2) rekapitalizację banków wartą około 100 miliardów euro, a także 3) wskazówki dotyczące tego, jak decydenci za pośrednictwem dźwigni podwyższą zdolność płatniczą EFSF do 2 bilionów euro. Nie spodziewamy się, że zbliżający się szczyt UE okaże się ostatecznym rozwiązaniem, ponieważ występuje wiele niewiadomych – prawdopodobnie będziemy mieć zatem do czynienia z procesem wieloetapowym.
Z uwagi na brak ostatecznego rozwiązania, a także na ryzyko tego, iż szczyt UE rozczaruje rynek, sądzimy, że na rynku powinna występować niewielka przewaga pozycji długich, zaś przed rozpoczęciem średnioterminowego trendu wzrostowego na rynku akcji trzeba będzie jeszcze poczekać na rozwój sytuacji w Europie.
Zaangażowanie rynków wschodzących w rozwiązywanie kryzysu dłużnego
Przede wszystkim musimy jednak zrozumieć, z jakiego rodzaju problemem zmagamy się obecnie. Od czasu pęknięcia bańki kredytowej w latach 2007 i 2008 w gospodarkach rozwiniętych trwa obniżanie ogólnego poziomu zadłużenia – potężna redukcja zobowiązań łagodzona jest jedynie przez luźną politykę pieniężną realizowaną za pośrednictwem programów skupu aktywów.
Świat jest obecnie podzielony na dwie części – kraje rozwinięte są dłużnikami, zaś gospodarki wschodzące są wierzycielami. Pomimo teorii dotyczących możliwej separacji te dwa światy nie mogą żyć bez siebie nawzajem, a zatem wszyscy jedziemy na tym samym wózku. Właśnie dlatego bynajmniej niewykluczone jest zaangażowanie się rynków wschodzących w rozwiązanie problemów krajów rozwiniętych z nadmiernym zadłużeniem.
W świecie, w którym obowiązującym trendem jest obniżanie ogólnego poziomu zadłużenia, decydenci mają do wyboru zróżnicowane opcje, takie jak transfer bogactwa (np. z Niemiec do reszty Europy za pośrednictwem EFSF), drukowanie pieniędzy lub spisywanie długów na straty – wszystkie z nich mają określone konsekwencje.
Niezależnie jednak od tego, jakie rozwiązanie wybiorą decydenci, najważniejszym celem każdego z planów będzie utrzymanie ładu – w środę zaś dostaniemy kilka wskazówek dotyczących tego, jakie są na to szanse w przypadku europejskiego kryzysu zadłużeniowego.
Sezon publikacji zysków w Stanach Zjednoczonych: mamy już 21% raportów; liderami energia i technologie
Sezon publikacji wyników finansowych, który 11 października rozpoczął się raportem spółki Alcoa, trwa już od dwóch tygodni – dotychczas sprawozdania przedstawiło 21%, czyli 106 z 496 przedsiębiorstw.
Poniższy wykres przedstawia trend zysku na akcję (EPS) w przypadku indeksu S&P 500, a także odpowiednich prognoz analityków od momentu rozpoczęcia obecnej fazy ekspansji gospodarczej w I kwartale 2009 r.
Widać na nim kilka rzeczy. Po pierwsze, rzeczywisty zysk na akcję rósł szybko, zaś analitycy starali się nadążyć za nim ze swoimi szacunkami. W miarę kolejnych publikacji „czynnik zaskoczenia”,
reprezentowany przez szare słupki, malał, zaś ostatnio analitycy prognozują zerowe zmiany EPS w skali kw./kw. W miarę pojawiania się kolejnych publikacji wyników finansowych będziemy aktualizować poniższy wykres, aby pokazać aktualny poziom zaskoczenia analityków wynikami publikowanymi w III kwartale.

Zwycięskimi sektorami w tym sezonie publikacji zysków są jak na razie energia i technologia – odnotowano w nich kwartalny wzrost przychodów r/r równy odpowiednio 40% i 19%, podczas gdy kwartalny zysk netto rósł odpowiednio o 44% i 20%. Przegranym jest oczywiście sektor finansowy, w którym przychody w skali r/r spadły o 3%. Pod względem wzrostu zysku netto najsłabiej wygląda sektor zdrowotny – odnotowano wzrost o 2,5% r/r.
W zeszłym tygodniu wyraźnie utrzymywała się zmienność związana z wpływem komentarzy politycznych na rynek akcji. Akcje zaczęły w poniedziałek wyżej po publikacji lepszych od oczekiwań danych o sprzedaży detalicznej ze Stanów Zjednoczonych, jednak nadzieje zostały wkrótce ugaszone przez niemieckiego ministra finansów Wolfganga Schaeuble, który stwierdził, iż zaplanowany na niedzielę szczyt UE nie zapewni żadnego ostatecznego rozwiązania kryzysu dłużnego (spotkanie zostało później przełożone na najbliższą środę).
Przez resztę tygodnia rynki były raczej zmienne – wahały się w górę i w dół w zależności od komentarzy europejskich polityków. W piątek pod koniec dnia agencja Fitch stwierdziła tymczasem, że jej zdaniem zmiany Europejskiego Instrumentu Stabilności Finansowej nie stwarzały ryzyka dla najwyższego ratingu Francji, co natychmiast wywołało falę wzrostową na rynkach aktywów ryzykownych, która trwała aż do zamknięcia rynków w USA. Optymizm z końca tygodnia doprowadził do wzrostu indeksu S&P 500 o 1,1%, indeks Euro STOXX 600 wzrósł o 0,3%, podczas gdy indeks Nikkei 225 zyskał 1,9%.
Czego możemy oczekiwać po szczycie UE?
Od rozwiązania europejskiego kryzysu dłużnego zależy to, jak w tym tygodniu inwestorzy będą podchodzić do aktywów ryzykownych – właśnie dlatego wszyscy zastanawiają się, jakie rezultaty przyniesie środowy szczyt UE. Czego zatem możemy się spodziewać?
Prawdopodobnie dostaniemy: 1) restrukturyzację zadłużenia Grecji z dobrowolnym zaangażowaniem sektora prywatnego w celu uniknięcia niewypłacalności, od której ubezpieczenie stanowią instrumenty typu CDS, 2) rekapitalizację banków wartą około 100 miliardów euro, a także 3) wskazówki dotyczące tego, jak decydenci za pośrednictwem dźwigni podwyższą zdolność płatniczą EFSF do 2 bilionów euro. Nie spodziewamy się, że zbliżający się szczyt UE okaże się ostatecznym rozwiązaniem, ponieważ występuje wiele niewiadomych – prawdopodobnie będziemy mieć zatem do czynienia z procesem wieloetapowym.
Z uwagi na brak ostatecznego rozwiązania, a także na ryzyko tego, iż szczyt UE rozczaruje rynek, sądzimy, że na rynku powinna występować niewielka przewaga pozycji długich, zaś przed rozpoczęciem średnioterminowego trendu wzrostowego na rynku akcji trzeba będzie jeszcze poczekać na rozwój sytuacji w Europie.
Zaangażowanie rynków wschodzących w rozwiązywanie kryzysu dłużnego
Przede wszystkim musimy jednak zrozumieć, z jakiego rodzaju problemem zmagamy się obecnie. Od czasu pęknięcia bańki kredytowej w latach 2007 i 2008 w gospodarkach rozwiniętych trwa obniżanie ogólnego poziomu zadłużenia – potężna redukcja zobowiązań łagodzona jest jedynie przez luźną politykę pieniężną realizowaną za pośrednictwem programów skupu aktywów.
Świat jest obecnie podzielony na dwie części – kraje rozwinięte są dłużnikami, zaś gospodarki wschodzące są wierzycielami. Pomimo teorii dotyczących możliwej separacji te dwa światy nie mogą żyć bez siebie nawzajem, a zatem wszyscy jedziemy na tym samym wózku. Właśnie dlatego bynajmniej niewykluczone jest zaangażowanie się rynków wschodzących w rozwiązanie problemów krajów rozwiniętych z nadmiernym zadłużeniem.
W świecie, w którym obowiązującym trendem jest obniżanie ogólnego poziomu zadłużenia, decydenci mają do wyboru zróżnicowane opcje, takie jak transfer bogactwa (np. z Niemiec do reszty Europy za pośrednictwem EFSF), drukowanie pieniędzy lub spisywanie długów na straty – wszystkie z nich mają określone konsekwencje.
Niezależnie jednak od tego, jakie rozwiązanie wybiorą decydenci, najważniejszym celem każdego z planów będzie utrzymanie ładu – w środę zaś dostaniemy kilka wskazówek dotyczących tego, jakie są na to szanse w przypadku europejskiego kryzysu zadłużeniowego.
Sezon publikacji zysków w Stanach Zjednoczonych: mamy już 21% raportów; liderami energia i technologie
Sezon publikacji wyników finansowych, który 11 października rozpoczął się raportem spółki Alcoa, trwa już od dwóch tygodni – dotychczas sprawozdania przedstawiło 21%, czyli 106 z 496 przedsiębiorstw.
Poniższy wykres przedstawia trend zysku na akcję (EPS) w przypadku indeksu S&P 500, a także odpowiednich prognoz analityków od momentu rozpoczęcia obecnej fazy ekspansji gospodarczej w I kwartale 2009 r.
Widać na nim kilka rzeczy. Po pierwsze, rzeczywisty zysk na akcję rósł szybko, zaś analitycy starali się nadążyć za nim ze swoimi szacunkami. W miarę kolejnych publikacji „czynnik zaskoczenia”,
reprezentowany przez szare słupki, malał, zaś ostatnio analitycy prognozują zerowe zmiany EPS w skali kw./kw. W miarę pojawiania się kolejnych publikacji wyników finansowych będziemy aktualizować poniższy wykres, aby pokazać aktualny poziom zaskoczenia analityków wynikami publikowanymi w III kwartale.

Zwycięskimi sektorami w tym sezonie publikacji zysków są jak na razie energia i technologia – odnotowano w nich kwartalny wzrost przychodów r/r równy odpowiednio 40% i 19%, podczas gdy kwartalny zysk netto rósł odpowiednio o 44% i 20%. Przegranym jest oczywiście sektor finansowy, w którym przychody w skali r/r spadły o 3%. Pod względem wzrostu zysku netto najsłabiej wygląda sektor zdrowotny – odnotowano wzrost o 2,5% r/r.
25.10.FX Update: Battellino z RBA zachowuje optymizm; jutro ważne dane o inflacji CPI
Andrew Robinson, Forex Market Strategist, Saxo Bank
Publikowane dane były mniej istotnie i niespójne. Jedyną wiadomością było przemówienie zastępcy gubernatora australijskiego banku centralnego (RBA) Rica Battellino, który przedstawił dość zrównoważony pogląd na gospodarkę. Z jednej strony stwierdził, że RBA zdaje sobie sprawę z tego, iż wysoki kurs dolara australijskiego szkodzi niektórym sektorom gospodarki, jednak z drugiej strony dodał, że dane fundamentalne wspierają dobrą kondycję waluty.
Battellino zauważył też, że bezrobocie utrzymuje się na niskim poziomie i występuje niewiele oznak pogarszania się sytuacji na rynku pracy, zaś ekspansji sektora surowcowego na razie nic nie powstrzymało. Pan Battellino nie przejmuje się również obawami związanymi z bańką spekulacyjną na rynku nieruchomości – zauważył, że dochody gospodarstw domowych utrzymywały się na wysokim poziomie, zaś banki dbały o wysokie standardy udzielania kredytów.
Powtórzył też, że jutrzejsza publikacja inflacji CPI będzie mieć duży wpływ na określenie przyszłej polityki stóp procentowych, chociaż nie będzie to jedyny brany pod uwagę wskaźnik.
Tymczasem wstępne dane banku HSBC o chińskim indeksie PMI, który powrócił w strefę ekspansji, osiągając poziom 51,1, pobudziły rynki. W Europie mieliśmy jednak zgoła inną sytuację – niemiecki indeks PMI spadł do 48,9 (czyli najniższego poziomu od lipca 2009 r.), zaś odczyt dla strefy euro stracił 1,2 punktu, osiągając 47,3 (należy zwrócić uwagę, że to również są wstępne odczyty).
Inwestorów z Wall Street zachęciły dobre wyniki finansowe spółek (Caterpillar) i nadzieje związane z poprawą sytuacji w Europie – indeksy zbliżyły się do najważniejszych poziomów oporu (1257 w przypadku S&P, 11967 w przypadku DJIA) – DJIA zyskał 0,89%, S&P wzrósł o 2,35%, zaś Nasdaq o 2,35%.
Najbliższe wydarzenia ekonomiczne
(Wszystkie godziny w czasie GMT)
• Sprzedaż detaliczna – Kanada (12.30)
• Ogłoszenie stóp procentowych Bank of Canada – Kanada (13.00)
• Ceny nieruchomości mieszkalnych S&P/CaseShiller – Stany Zjednoczone (13.00)
• Zaufanie konsumentów – Stany Zjednoczone (14.00)
• Indeks cen nieruchomości mieszkalnych FHFA – Stany Zjednoczone (14.00)
• Indeks sektora produkcyjnego Fedu z Richmond – Stany Zjednoczone (14.00)
Publikowane dane były mniej istotnie i niespójne. Jedyną wiadomością było przemówienie zastępcy gubernatora australijskiego banku centralnego (RBA) Rica Battellino, który przedstawił dość zrównoważony pogląd na gospodarkę. Z jednej strony stwierdził, że RBA zdaje sobie sprawę z tego, iż wysoki kurs dolara australijskiego szkodzi niektórym sektorom gospodarki, jednak z drugiej strony dodał, że dane fundamentalne wspierają dobrą kondycję waluty.
Battellino zauważył też, że bezrobocie utrzymuje się na niskim poziomie i występuje niewiele oznak pogarszania się sytuacji na rynku pracy, zaś ekspansji sektora surowcowego na razie nic nie powstrzymało. Pan Battellino nie przejmuje się również obawami związanymi z bańką spekulacyjną na rynku nieruchomości – zauważył, że dochody gospodarstw domowych utrzymywały się na wysokim poziomie, zaś banki dbały o wysokie standardy udzielania kredytów.
Powtórzył też, że jutrzejsza publikacja inflacji CPI będzie mieć duży wpływ na określenie przyszłej polityki stóp procentowych, chociaż nie będzie to jedyny brany pod uwagę wskaźnik.
Tymczasem wstępne dane banku HSBC o chińskim indeksie PMI, który powrócił w strefę ekspansji, osiągając poziom 51,1, pobudziły rynki. W Europie mieliśmy jednak zgoła inną sytuację – niemiecki indeks PMI spadł do 48,9 (czyli najniższego poziomu od lipca 2009 r.), zaś odczyt dla strefy euro stracił 1,2 punktu, osiągając 47,3 (należy zwrócić uwagę, że to również są wstępne odczyty).
Inwestorów z Wall Street zachęciły dobre wyniki finansowe spółek (Caterpillar) i nadzieje związane z poprawą sytuacji w Europie – indeksy zbliżyły się do najważniejszych poziomów oporu (1257 w przypadku S&P, 11967 w przypadku DJIA) – DJIA zyskał 0,89%, S&P wzrósł o 2,35%, zaś Nasdaq o 2,35%.
Najbliższe wydarzenia ekonomiczne
(Wszystkie godziny w czasie GMT)
• Sprzedaż detaliczna – Kanada (12.30)
• Ogłoszenie stóp procentowych Bank of Canada – Kanada (13.00)
• Ceny nieruchomości mieszkalnych S&P/CaseShiller – Stany Zjednoczone (13.00)
• Zaufanie konsumentów – Stany Zjednoczone (14.00)
• Indeks cen nieruchomości mieszkalnych FHFA – Stany Zjednoczone (14.00)
• Indeks sektora produkcyjnego Fedu z Richmond – Stany Zjednoczone (14.00)
piątek, 21 października 2011
21.10. Macro Update: Szczyt UE odłożony – teraz obniżenie ratingu Francji?
Mads Kofoed, Macro Strategist, Saxo Bank
Przed przełożonym na 26 października szczytem UE na rynkach krąży wiele pogłosek – wart 940 mld euro pakiet ma pomóc w przezwyciężeniu kryzysu, jednak szczyptą dziegciu w beczce miodu okazują się pogróżki agencji ratingowych – Standard & Poor’s zasugerował na przykład, że w przypadku pogorszenia się kondycji gospodarki obniżenie najwyższego ratingu Francji jest praktycznie pewne.

Rating AAA Francji zagrożony?
Najwyższe ratingi Francji i Niemiec miały istotne znaczenie dla konstrukcji Europejskiego Instrumentu Stabilności Finansowej (EFSF), ponieważ umożliwiają one EFSF korzystanie z taniego finansowania na rynkach długu dzięki temu, że sam Instrument cieszy się własnym ratingiem AAA.
Jeżeli jednak jeden z filarów najwyższego ratingu EFSF, czyli Francja, zacznie się sypać, na obniżenie ratingu narażony może być sam EFSF. Agencja S&P ostrzegła, że w przypadku dalszego pogarszania się stanu gospodarki Francja będzie należeć do grona tych członków strefy euro, wobec których agencje ratingowe podejmą zdecydowane kroki.
Dane ekonomiczne
Dziś jedyną interesującą publikacją ekonomiczną jest ogłaszany wkrótce niemiecki indeks klimatu gospodarczego IFO – po pewnym czasie poznamy też kanadyjską inflację.

Analitycy spodziewają się, że we wrześniu kanadyjska inflacja CPI wzrosła o 0,2% (bez korekty sezonowej), co oznaczałoby, że w skali rocznej inflacja utrzymała się na stałym poziomie 3,1%. Oczekuje się też, że inflacja bazowa CPI wzrośnie podobnie (+0,2%) i osiągnie 2% w skali rocznej.
Przed przełożonym na 26 października szczytem UE na rynkach krąży wiele pogłosek – wart 940 mld euro pakiet ma pomóc w przezwyciężeniu kryzysu, jednak szczyptą dziegciu w beczce miodu okazują się pogróżki agencji ratingowych – Standard & Poor’s zasugerował na przykład, że w przypadku pogorszenia się kondycji gospodarki obniżenie najwyższego ratingu Francji jest praktycznie pewne.

Rating AAA Francji zagrożony?
Najwyższe ratingi Francji i Niemiec miały istotne znaczenie dla konstrukcji Europejskiego Instrumentu Stabilności Finansowej (EFSF), ponieważ umożliwiają one EFSF korzystanie z taniego finansowania na rynkach długu dzięki temu, że sam Instrument cieszy się własnym ratingiem AAA.
Jeżeli jednak jeden z filarów najwyższego ratingu EFSF, czyli Francja, zacznie się sypać, na obniżenie ratingu narażony może być sam EFSF. Agencja S&P ostrzegła, że w przypadku dalszego pogarszania się stanu gospodarki Francja będzie należeć do grona tych członków strefy euro, wobec których agencje ratingowe podejmą zdecydowane kroki.
Dane ekonomiczne
Dziś jedyną interesującą publikacją ekonomiczną jest ogłaszany wkrótce niemiecki indeks klimatu gospodarczego IFO – po pewnym czasie poznamy też kanadyjską inflację.

Analitycy spodziewają się, że we wrześniu kanadyjska inflacja CPI wzrosła o 0,2% (bez korekty sezonowej), co oznaczałoby, że w skali rocznej inflacja utrzymała się na stałym poziomie 3,1%. Oczekuje się też, że inflacja bazowa CPI wzrośnie podobnie (+0,2%) i osiągnie 2% w skali rocznej.
czwartek, 20 października 2011
20.10. Macro Update: Sporo danych w trakcie oczekiwania na szczyt UE
Dziś publikowanych jest naprawdę sporo danych ekonomicznych – choć inwestorzy nadal sporo mówią o szczycie UE (więcej w naszym porannym FX Update), my zajmiemy się konkretnymi publikacjami.

Liczba pierwszych wniosków o zasiłek dla bezrobotnych ma trudności ze spadkiem poniżej 400 tysięcy
W przypadku rynku pracy Stanów Zjednoczonych smutne jest to, że jego jedynym stałym parametrem jest 400 tysięcy składanych co tydzień nowych wniosków o zasiłek dla bezrobotnych.
Liczba etatów rośnie natomiast jedynie w umiarkowanym tempie, co sprawia, że stopa bezrobocia w najbliższej przyszłości najprawdopodobniej nie wejdzie w trend spadkowy – plusem jest jednak to, że po sześciu ciężkich miesiącach widzimy pewną poprawę.
W zeszłym tygodniu opublikowano dane o 404 tysiącach nowych bezrobotnych, tydzień wcześniej było ich 405 tysięcy (po korekcie), zaś dziś analitycy spodziewają się kolejnego spadku do 400 tysięcy.

Wskaźniki wiodące w Stanach Zjednoczonych nadal optymistyczne
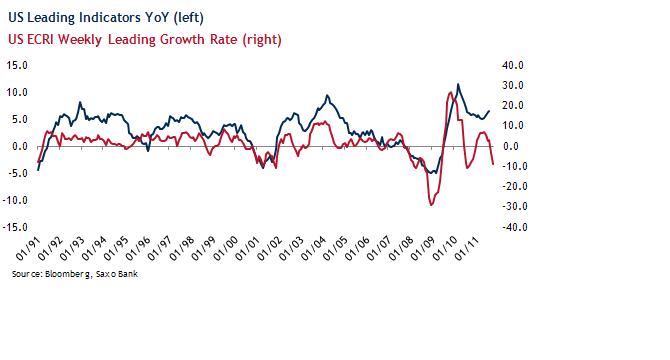
W przeciwieństwie do opartego na zastrzeżonych szeregach czasowych konkurencyjnego prywatnego indeksu wskaźników wiodących ECRI, który ostatnio wykazał, iż recesja w USA jest niemal pewna, indeks wskaźników wyprzedzających Conference Board nadal rośnie, chociaż w umiarkowanym tempie 6,5%.
Wzrost podaży pieniądza (M2) ostatnio jednak złagodniał i nie powinien w bardzo znaczącym stopniu wpłynąć na dane we wrześniowym raporcie. Analitycy spodziewają się we wrześniu 0,2%, czyli spadku w stosunku do 0,3% miesiąc wcześniej.

Czy sprzedaż nieruchomości mieszkalnych na rynku wtórnym spadnie?
Analitycy spodziewają się, że sprzedaż nieruchomości mieszkalnych na rynku wtórnym – czynnik, który w przeciwieństwie do sprzedaży nieruchomości mieszkalnych na rynku pierwotnym nie wpływa istotnie na PKB – spadła we wrześniu o 2,5% do 4,91 mln po wzroście o 7,7% w sierpniu (5,03 mln).


Liczba pierwszych wniosków o zasiłek dla bezrobotnych ma trudności ze spadkiem poniżej 400 tysięcy
W przypadku rynku pracy Stanów Zjednoczonych smutne jest to, że jego jedynym stałym parametrem jest 400 tysięcy składanych co tydzień nowych wniosków o zasiłek dla bezrobotnych.
Liczba etatów rośnie natomiast jedynie w umiarkowanym tempie, co sprawia, że stopa bezrobocia w najbliższej przyszłości najprawdopodobniej nie wejdzie w trend spadkowy – plusem jest jednak to, że po sześciu ciężkich miesiącach widzimy pewną poprawę.
W zeszłym tygodniu opublikowano dane o 404 tysiącach nowych bezrobotnych, tydzień wcześniej było ich 405 tysięcy (po korekcie), zaś dziś analitycy spodziewają się kolejnego spadku do 400 tysięcy.

Wskaźniki wiodące w Stanach Zjednoczonych nadal optymistyczne
W przeciwieństwie do opartego na zastrzeżonych szeregach czasowych konkurencyjnego prywatnego indeksu wskaźników wiodących ECRI, który ostatnio wykazał, iż recesja w USA jest niemal pewna, indeks wskaźników wyprzedzających Conference Board nadal rośnie, chociaż w umiarkowanym tempie 6,5%.
Wzrost podaży pieniądza (M2) ostatnio jednak złagodniał i nie powinien w bardzo znaczącym stopniu wpłynąć na dane we wrześniowym raporcie. Analitycy spodziewają się we wrześniu 0,2%, czyli spadku w stosunku do 0,3% miesiąc wcześniej.
Czy sprzedaż nieruchomości mieszkalnych na rynku wtórnym spadnie?
Analitycy spodziewają się, że sprzedaż nieruchomości mieszkalnych na rynku wtórnym – czynnik, który w przeciwieństwie do sprzedaży nieruchomości mieszkalnych na rynku pierwotnym nie wpływa istotnie na PKB – spadła we wrześniu o 2,5% do 4,91 mln po wzroście o 7,7% w sierpniu (5,03 mln).

20.10. FX Update: Propozycje funduszu ratunkowego UE nadal otaczają wątpliwości
Andrew Robinson, Forex Market Stategist, Saxo Bank
Przez całą sesję azjatycką kurs euro nadal się wahał w związku z powracającymi wieściami o kwestionowaniu rezultatów wszelkich rozmów na temat EFSF z tego weekendu – ostatecznie wspólna waluta nadal traciła w stosunku do wczorajszego szczytu na poziomie 1,3868.
Raz jeszcze euro wyglądało dobrze na początku sesji tylko po to, by później stracić wzrosty po pojawieniu się pytań dotyczących wdrożenia/realności/legalności rozszerzonego pakietu EFSF.
Ostatnie spotkanie kanclerz Angeli Merkel i prezydenta Sarkozy’ego nie przyniosło żadnych nowych rezultatów (w istocie, Sarkozy skomentował, że rozmowy utknęły przy temacie metod wdrażania EFSF), podczas gdy komentatorzy sugerowali, że kwota EFSF będzie bliższa 1 bilionowi euro, a nie ponad 2 bilionom, o których mówiono wczoraj.
Opublikowany w Financial Times artykuł również sugerował, że obecne plany rekapitalizacji unijnych banków wiązałyby się z niedoborem około 80 mld euro. W rezultacie fala wzrostowa pary EURUSD została powstrzymana po dotarciu w okolice stopów powyżej 1,3840.
Funt nie zareagował na gołębi protokół z posiedzenia Banku Anglii zawierający informację o jednomyślnej uchwale dotyczącej kontynuacji programu skupu aktywów (patrz: artykuł Nicka tutaj), a także sugestie dotyczące tego, że utrzymująca się wysoka inflacja nadal ma charakter „przejściowy”.
Skoro jesteśmy przy bankach centralnych, wspomnijmy, że Norges Bank zgodnie z oczekiwaniami utrzymał stopy na niezmienionym poziomie, zauważając jednocześnie, że obecna aktywność gospodarcza nieznacznie nie spełnia oczekiwań, choć nie należy oczekiwać żadnego głębszego spowolnienia, zaś inflacja powinna stopniowo wzrosnąć do poziomów docelowych.
Najbliższe wydarzenia ekonomiczne
(wszystkie godziny w czasie GMT)
• Sprzedaż hurtowa – Kanada (12.30)
• Liczba nowych wniosków o zasiłek dla bezrobotnych – Stany Zjednoczone (12.30)
• Indeks oczekiwań ekonomicznych Bloomberg – Stany Zjednoczone (13.45)
• Indeks zaufania konsumentów Bloomberg – Stany Zjednoczone (13.45)
• Zaufanie konsumentów w strefie euro – Unia Europejska (14.00)
• Wskaźniki wyprzedzające – Stany Zjednoczone (14.00)
• Indeks Fedu z Filadelfii – Stany Zjednoczone (14.00)
• Sprzedaż nieruchomości mieszkalnych na rynku wtórnym UDS (14.00)
• Przemówienie Jamesa Bullarda z Fedu – Stany Zjednoczone (14.15)
• Przemówienie Sandry Pianalto z Fedu – Stany Zjednoczone (16.50)
Przez całą sesję azjatycką kurs euro nadal się wahał w związku z powracającymi wieściami o kwestionowaniu rezultatów wszelkich rozmów na temat EFSF z tego weekendu – ostatecznie wspólna waluta nadal traciła w stosunku do wczorajszego szczytu na poziomie 1,3868.
Raz jeszcze euro wyglądało dobrze na początku sesji tylko po to, by później stracić wzrosty po pojawieniu się pytań dotyczących wdrożenia/realności/legalności rozszerzonego pakietu EFSF.
Ostatnie spotkanie kanclerz Angeli Merkel i prezydenta Sarkozy’ego nie przyniosło żadnych nowych rezultatów (w istocie, Sarkozy skomentował, że rozmowy utknęły przy temacie metod wdrażania EFSF), podczas gdy komentatorzy sugerowali, że kwota EFSF będzie bliższa 1 bilionowi euro, a nie ponad 2 bilionom, o których mówiono wczoraj.
Opublikowany w Financial Times artykuł również sugerował, że obecne plany rekapitalizacji unijnych banków wiązałyby się z niedoborem około 80 mld euro. W rezultacie fala wzrostowa pary EURUSD została powstrzymana po dotarciu w okolice stopów powyżej 1,3840.
Funt nie zareagował na gołębi protokół z posiedzenia Banku Anglii zawierający informację o jednomyślnej uchwale dotyczącej kontynuacji programu skupu aktywów (patrz: artykuł Nicka tutaj), a także sugestie dotyczące tego, że utrzymująca się wysoka inflacja nadal ma charakter „przejściowy”.
Skoro jesteśmy przy bankach centralnych, wspomnijmy, że Norges Bank zgodnie z oczekiwaniami utrzymał stopy na niezmienionym poziomie, zauważając jednocześnie, że obecna aktywność gospodarcza nieznacznie nie spełnia oczekiwań, choć nie należy oczekiwać żadnego głębszego spowolnienia, zaś inflacja powinna stopniowo wzrosnąć do poziomów docelowych.
Najbliższe wydarzenia ekonomiczne
(wszystkie godziny w czasie GMT)
• Sprzedaż hurtowa – Kanada (12.30)
• Liczba nowych wniosków o zasiłek dla bezrobotnych – Stany Zjednoczone (12.30)
• Indeks oczekiwań ekonomicznych Bloomberg – Stany Zjednoczone (13.45)
• Indeks zaufania konsumentów Bloomberg – Stany Zjednoczone (13.45)
• Zaufanie konsumentów w strefie euro – Unia Europejska (14.00)
• Wskaźniki wyprzedzające – Stany Zjednoczone (14.00)
• Indeks Fedu z Filadelfii – Stany Zjednoczone (14.00)
• Sprzedaż nieruchomości mieszkalnych na rynku wtórnym UDS (14.00)
• Przemówienie Jamesa Bullarda z Fedu – Stany Zjednoczone (14.15)
• Przemówienie Sandry Pianalto z Fedu – Stany Zjednoczone (16.50)
środa, 19 października 2011
19.10. Japonia – zagadka? Jaka zagadka?
Steen Jakobsen, Główny ekonomista, Saxo Bank
Jedno z pytań często zadawanych w związku z Japonią brzmi: jak to się dzieje, że kraj ten ma silną walutę pomimo tego, że od 20 lat recesja jest w nim codziennością?
Odpowiedź jest stosunkowo prosta i intuicyjnie łatwa do obrony, ponieważ ma doskonały sens ekonomiczny: z powodu deflacji i olbrzymiej nadwyżki oszczędności.
Obserwatorzy mają tendencję do nierozumienia tego, jak na siłę nabywczą wpływa deflacja.
Jeżeli weźmiemy dwa kraje, z których w jednym stopa inflacji wynosi 3,0% w skali roku, zaś w drugim -1%, to po roku „siła nabywcza” kraju z deflacją będzie wyższa o 4% (+3%-(-1%)=4%).
Średnia inflacja w Japonii w ostatnich 10 latach:-0,2% ⇒ siła nabywcza 102,02
Średnia inflacja w USA w ostatnich 10 latach:+2,4% ⇒ siła nabywcza 78,43
Oznacza to, że zmiana kursu pary walutowej jest w 24% wyjaśniona przez samą deflację. W tym samym okresie ważony wymianą handlową kurs jena wzrósł ze 140 do 17, czyli zaledwie o około 21%!
Jen ważony wymianą handlową (2001-2011)

To proste wyjaśnienie w dużej mierze uzasadnia siłę waluty – choć wydaje się, że bardzo niewielu inwestorów i komentatorów rozumie tę zależność.
Poniżej znaleźć można dwa wykresy przedstawiające, jak skrajnie odmienna jest ścieżka, którą podąża Japonia, w porównaniu do Stanów Zjednoczonych.


Jest jasne, że stopa inflacji w Japonii była i nadal jest znacznie niższa niż w Stanach Zjednoczonych, zaś w celu zmniejszenia związanego z tym obciążenia waluta będzie musiała zwiększyć swoją wartość.
Błędne byłoby jednak przyjmowanie, że deflacja zasadniczo wpływa pozytywnie na gospodarkę — wystarczy choćby spojrzeć na poniższy wykres.
Giełda papierów wartościowych Nikkei.

Japońskie akcje warte są zaledwie 25% tego, co w latach osiemdziesiątych — widać zatem, że pomimo umacniania się waluty wypieranie kapitału prywatnego przez publiczny negatywnie wpływa na produktywność i rozwój gospodarki, ponieważ finansowanie długiem (podobnie jak w Europie i w Stanach) staje się poważnym podatkiem od przyszłego rozwoju.
Brak oszczędności (deficyty fiskalne) w sektorze publicznym równoważony jest przez dwa strumienie płynące w przeciwnym kierunku. Pierwszym z nich są oszczędności przeznaczane na zakup obligacji skarbowych przez sektor prywatny, które zbijają rentowności (oprocentowanie dziesięcioletnich japońskich obligacji skarbowych od 10 lat utrzymuje się poniżej 2,0%).
Dlaczego podejmować ryzyko związane z inwestowaniem na rynku akcji, skoro można bez trudu zarobić 2% na obligacjach i 0,2% na deflacji? Poziom uczestnictwa w rynku akcji w Japonii należy obecnie do najniższych wśród państw G-20.
Drugi strumień wiąże się z wypływającym do innych państw kapitałem japońskich inwestorów, którzy poszukują wyższych rentowności i ryzyka poza ojczyzną.
Jak widać z wykresu pochodzącego z najnowszego raportu McKinseya zatytułowanego „Mapping the world”, Japonia jest największym wierzycielem świata.
Kapitał wypływający za granicę efektywnie powraca w postaci „niewidocznych” pozycji rachunku obrotów bieżących jako „dochód netto” zza granicy. Japonia posiada 3 biliony dolarów netto w aktywach! Więcej niż Chiny. W trakcie ostatnich dwóch dziesięcioleci Japonia stała się potęgą finansową zachodniego świata – ostatnio pomagają jej Chiny, ale to ona jest „prawdziwym szefem”, co zakrawa na ironię, jeżeli uwzględni się najpopularniejszy ostatnio na rynku zarówno polityczny, jak i ekonomiczny „światopogląd”.
Burmistrz Tokio trafił na pierwsze strony portali finansowych, kiedy w trakcie ubiegania się o stanowisko premiera stwierdził, że Japonia od zawsze była zagrożona obniżeniem ratingu. „Od zawsze?” – zapytali zdziwieni inwestorzy. „Tak – stwierdził – od zawsze mieliśmy obligacje Stanów Zjednoczonych warte setki miliardów dolarów”.

Wniosek:
Japonia i jej gospodarka pozostają jednymi z najbardziej niewystarczająco zbadanych i niezrozumianych części globalnej gospodarki.
Japonia uważana jest przez wielu za „biedną”, jednak niewiarygodne oszczędności Japończyków i ich duch współpracy czynią ich prawdopodobnie jednym z najsilniejszych narodów świata – a przynajmniej najlepiej przygotowanym do stawienia czoła gospodarczym wyzwaniom, z którymi będziemy mieć do czynienia w trakcie następnej dekady. Wniosek jest zatem prosty: rozwiązanie dla Europy przewidujące zaangażowanie Japonii jest znacznie bardziej realistyczne niż rozwiązanie nieprzewidujące udziału tego kraju.
Zmieniające się rządy Japonii są zarówno atutem, jak i słabością. Teoria polityki mówi, że niezdolność decydentów do podejmowania decyzji sprzyja wzrostowi produktywności społeczeństwa, jednak choćby przykład Włoch jasno pokazuje, że anarchia i brak jasnego kierunku nie zawsze pobudzają obywateli do działania.
Osobiście sądzę, że jen nadal będzie się intensywnie umacniać, zaś japoński rynek akcji w trakcie najbliższych dziesięciu będzie należeć do pierwszej piątki rynków świata (w stosunku do Europy).
Na skutek obniżania ogólnego poziomu zadłużenia „kredytowy tort” staje się coraz mniejszy, zaś zwycięzcami okażą się ci, którzy będą dysponować oszczędnościami.
Spodziewam się 65,00 na USDJPY i wyprzedzenia Europy przez Nikkei w stosunku 2:1.
Łączę wyrazy szacunku,
Steen Jakobsen
Główny ekonomista
Saxo Bank
Jedno z pytań często zadawanych w związku z Japonią brzmi: jak to się dzieje, że kraj ten ma silną walutę pomimo tego, że od 20 lat recesja jest w nim codziennością?
Odpowiedź jest stosunkowo prosta i intuicyjnie łatwa do obrony, ponieważ ma doskonały sens ekonomiczny: z powodu deflacji i olbrzymiej nadwyżki oszczędności.
Obserwatorzy mają tendencję do nierozumienia tego, jak na siłę nabywczą wpływa deflacja.
Jeżeli weźmiemy dwa kraje, z których w jednym stopa inflacji wynosi 3,0% w skali roku, zaś w drugim -1%, to po roku „siła nabywcza” kraju z deflacją będzie wyższa o 4% (+3%-(-1%)=4%).
Średnia inflacja w Japonii w ostatnich 10 latach:-0,2% ⇒ siła nabywcza 102,02
Średnia inflacja w USA w ostatnich 10 latach:+2,4% ⇒ siła nabywcza 78,43
Oznacza to, że zmiana kursu pary walutowej jest w 24% wyjaśniona przez samą deflację. W tym samym okresie ważony wymianą handlową kurs jena wzrósł ze 140 do 17, czyli zaledwie o około 21%!
Jen ważony wymianą handlową (2001-2011)

To proste wyjaśnienie w dużej mierze uzasadnia siłę waluty – choć wydaje się, że bardzo niewielu inwestorów i komentatorów rozumie tę zależność.
Poniżej znaleźć można dwa wykresy przedstawiające, jak skrajnie odmienna jest ścieżka, którą podąża Japonia, w porównaniu do Stanów Zjednoczonych.


Jest jasne, że stopa inflacji w Japonii była i nadal jest znacznie niższa niż w Stanach Zjednoczonych, zaś w celu zmniejszenia związanego z tym obciążenia waluta będzie musiała zwiększyć swoją wartość.
Błędne byłoby jednak przyjmowanie, że deflacja zasadniczo wpływa pozytywnie na gospodarkę — wystarczy choćby spojrzeć na poniższy wykres.
Giełda papierów wartościowych Nikkei.

Japońskie akcje warte są zaledwie 25% tego, co w latach osiemdziesiątych — widać zatem, że pomimo umacniania się waluty wypieranie kapitału prywatnego przez publiczny negatywnie wpływa na produktywność i rozwój gospodarki, ponieważ finansowanie długiem (podobnie jak w Europie i w Stanach) staje się poważnym podatkiem od przyszłego rozwoju.
Brak oszczędności (deficyty fiskalne) w sektorze publicznym równoważony jest przez dwa strumienie płynące w przeciwnym kierunku. Pierwszym z nich są oszczędności przeznaczane na zakup obligacji skarbowych przez sektor prywatny, które zbijają rentowności (oprocentowanie dziesięcioletnich japońskich obligacji skarbowych od 10 lat utrzymuje się poniżej 2,0%).
Dlaczego podejmować ryzyko związane z inwestowaniem na rynku akcji, skoro można bez trudu zarobić 2% na obligacjach i 0,2% na deflacji? Poziom uczestnictwa w rynku akcji w Japonii należy obecnie do najniższych wśród państw G-20.
Drugi strumień wiąże się z wypływającym do innych państw kapitałem japońskich inwestorów, którzy poszukują wyższych rentowności i ryzyka poza ojczyzną.
Jak widać z wykresu pochodzącego z najnowszego raportu McKinseya zatytułowanego „Mapping the world”, Japonia jest największym wierzycielem świata.
Kapitał wypływający za granicę efektywnie powraca w postaci „niewidocznych” pozycji rachunku obrotów bieżących jako „dochód netto” zza granicy. Japonia posiada 3 biliony dolarów netto w aktywach! Więcej niż Chiny. W trakcie ostatnich dwóch dziesięcioleci Japonia stała się potęgą finansową zachodniego świata – ostatnio pomagają jej Chiny, ale to ona jest „prawdziwym szefem”, co zakrawa na ironię, jeżeli uwzględni się najpopularniejszy ostatnio na rynku zarówno polityczny, jak i ekonomiczny „światopogląd”.
Burmistrz Tokio trafił na pierwsze strony portali finansowych, kiedy w trakcie ubiegania się o stanowisko premiera stwierdził, że Japonia od zawsze była zagrożona obniżeniem ratingu. „Od zawsze?” – zapytali zdziwieni inwestorzy. „Tak – stwierdził – od zawsze mieliśmy obligacje Stanów Zjednoczonych warte setki miliardów dolarów”.

Wniosek:
Japonia i jej gospodarka pozostają jednymi z najbardziej niewystarczająco zbadanych i niezrozumianych części globalnej gospodarki.
Japonia uważana jest przez wielu za „biedną”, jednak niewiarygodne oszczędności Japończyków i ich duch współpracy czynią ich prawdopodobnie jednym z najsilniejszych narodów świata – a przynajmniej najlepiej przygotowanym do stawienia czoła gospodarczym wyzwaniom, z którymi będziemy mieć do czynienia w trakcie następnej dekady. Wniosek jest zatem prosty: rozwiązanie dla Europy przewidujące zaangażowanie Japonii jest znacznie bardziej realistyczne niż rozwiązanie nieprzewidujące udziału tego kraju.
Zmieniające się rządy Japonii są zarówno atutem, jak i słabością. Teoria polityki mówi, że niezdolność decydentów do podejmowania decyzji sprzyja wzrostowi produktywności społeczeństwa, jednak choćby przykład Włoch jasno pokazuje, że anarchia i brak jasnego kierunku nie zawsze pobudzają obywateli do działania.
Osobiście sądzę, że jen nadal będzie się intensywnie umacniać, zaś japoński rynek akcji w trakcie najbliższych dziesięciu będzie należeć do pierwszej piątki rynków świata (w stosunku do Europy).
Na skutek obniżania ogólnego poziomu zadłużenia „kredytowy tort” staje się coraz mniejszy, zaś zwycięzcami okażą się ci, którzy będą dysponować oszczędnościami.
Spodziewam się 65,00 na USDJPY i wyprzedzenia Europy przez Nikkei w stosunku 2:1.
Łączę wyrazy szacunku,
Steen Jakobsen
Główny ekonomista
Saxo Bank
Subskrybuj:
Posty (Atom)

 Posty

